Debt Collector Hendak Merampas Kendaraan karena Tunggakan? Ini yang Harus Dilakukan
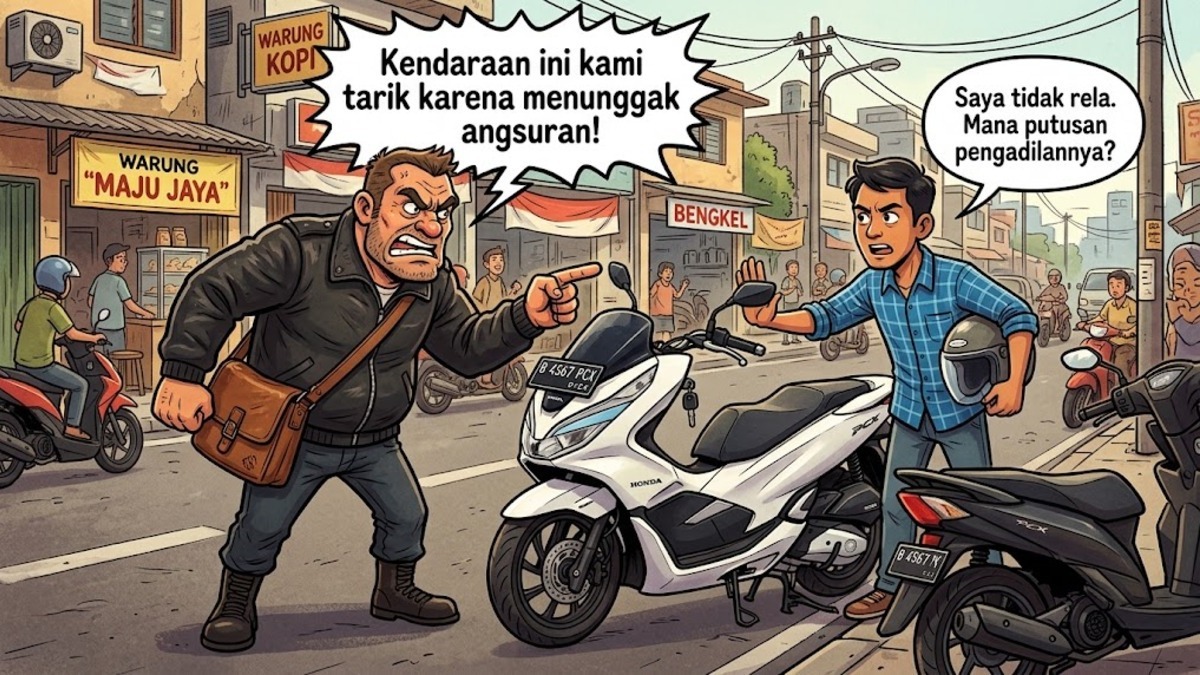
Bayangkan kamu sedang berkendara, lalu tiba-tiba beberapa orang menghentikan motor atau mobil yang masih dalam cicilan. Kamu mungkin panik saat menghadapi debt collector yang hendak merampas kendaraan karena angsuran menunggak. Mereka mengaku sebagai debt collector dan meminta kendaraan diserahkan karena angsuran menunggak. Situasi seperti ini bisa bikin panik, apalagi kalau mereka bicara keras atau mengancam.
Kalau mengalami hal tersebut, jangan langsung terpancing emosi. Tunggakan angsuran memang harus diselesaikan, tetapi penagihan dan penarikan kendaraan tetap harus mengikuti aturan. Debt collector tidak otomatis boleh merampas kendaraan di jalan hanya karena kamu terlambat membayar cicilan. Berikut langkah yang bisa kamu lakukan untuk menjaga keselamatan sekaligus melindungi hakmu.
1. Utamakan keselamatan, jangan melawan secara fisik
Kalau kendaraan dihentikan, usahakan tetap tenang. Jangan memukul, mendorong, atau melakukan tindakan yang bisa memicu keributan. Jika situasinya terasa berbahaya, arahkan diri ke tempat ramai dan aman bila memungkinkan, lalu minta bantuan orang sekitar atau hubungi polisi.
Jangan pula menandatangani surat atau menyerahkan kunci hanya karena merasa tertekan. Baca dokumen terlebih dahulu dan minta waktu untuk memeriksanya. Kalau ada ancaman atau kekerasan, keselamatan diri lebih penting daripada berdebat di pinggir jalan.
2. Minta identitas dan bukti penugasan
Tanyakan nama petugas, perusahaan penagihan yang menaunginya, serta perusahaan pembiayaan yang mengirim mereka. Minta kartu identitas dan surat tugas atau bukti penugasan yang bisa diperiksa. Catat nomor kendaraan petugas jika aman dilakukan.
Jangan menyerahkan dokumen asli atau data pribadi tambahan yang tidak relevan. Kalau mereka menolak menunjukkan identitas, mengancam, atau bertindak kasar, jangan berusaha menyelesaikannya sendirian. Cari saksi dan hubungi pihak berwenang jika diperlukan.
3. Pahami aturan penarikan kendaraan jaminan fidusia
Pada pembiayaan kendaraan, perjanjian sering menggunakan jaminan fidusia. Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 menegaskan bahwa jika tidak ada kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan kendaraan secara sukarela, pelaksanaan eksekusi jaminan fidusia harus mengikuti mekanisme eksekusi putusan pengadilan yang berkekuatan hukum tetap.
Artinya, perusahaan pembiayaan tidak boleh menentukan sendiri bahwa debitur wanprestasi lalu menggunakan pemaksaan untuk mengambil kendaraan. Penentuan cidera janji harus didasarkan pada kesepakatan kreditur dan debitur atau upaya hukum yang menentukan adanya cidera janji.
Namun, putusan ini bukan berarti tunggakan bisa diabaikan atau kendaraan tidak pernah dapat ditarik. Jika cidera janji telah disepakati dan debitur menyerahkan kendaraan secara sukarela, proses eksekusi dapat dilakukan sesuai ketentuan yang berlaku. Karena itu, periksa perjanjian pembiayaan dan dokumen jaminan yang kamu tandatangani.
Rujukan baca: Putusan MK Nomor 18/PUU-XVII/2019 tentang Eksekusi Jaminan Fidusia.
4. Jangan menyerahkan kendaraan secara terpaksa
Kalau kamu tidak sepakat dengan penarikan atau merasa dipaksa, sampaikan dengan tenang bahwa kamu ingin memeriksa dokumen dan menghubungi perusahaan pembiayaan terlebih dahulu. Hindari membuat perlawanan fisik. Jelaskan bahwa kamu bersedia membicarakan tunggakan melalui saluran resmi, tetapi keberatan jika kendaraan diambil dengan ancaman atau kekerasan.
Kalau akhirnya kamu memilih menyerahkan kendaraan secara sukarela, pastikan prosesnya jelas. Minta dokumen serah terima yang mencantumkan identitas kendaraan, kondisi kendaraan, tanggal penyerahan, serta nama pihak yang menerima. Simpan salinannya. Jangan menyerahkan kendaraan tanpa bukti tertulis.
5. Simpan bukti jika ada intimidasi atau pemaksaan
Jika aman, catat waktu dan lokasi kejadian, nama petugas, nama perusahaan, nomor kendaraan, serta identitas saksi. Simpan pesan, surat, rekaman, atau video yang relevan. Jangan mengambil risiko demi merekam kejadian, dan jangan mengunggah data pribadi orang lain secara sembarangan ke media sosial.
Jika terjadi ancaman, kekerasan, perusakan, atau pengambilan kendaraan secara paksa, kamu dapat melaporkan kejadian tersebut kepada kepolisian. Sampaikan kronologi secara runtut dan serahkan bukti yang tersedia. Penilaian apakah tindakan tertentu melanggar hukum akan bergantung pada fakta dan bukti dalam peristiwa tersebut.
6. Hubungi perusahaan pembiayaan melalui kanal resmi
Setelah berada di tempat aman, hubungi layanan pelanggan perusahaan pembiayaan menggunakan nomor yang tercantum di kontrak atau situs resminya. Tanyakan apakah petugas tersebut benar ditugaskan, berapa jumlah tunggakan, serta apa pilihan penyelesaian yang tersedia.
Jika kamu memang kesulitan membayar, jelaskan kondisi secara jujur dan tanyakan kemungkinan restrukturisasi atau jadwal pembayaran yang dapat disepakati. Jangan menjanjikan pembayaran yang tidak sanggup kamu penuhi. Minta setiap kesepakatan dibuat secara tertulis dan simpan bukti komunikasi.
7. Ajukan pengaduan jika penagihan tidak wajar
Jika perusahaan pembiayaan atau petugasnya diduga menggunakan ancaman, intimidasi, atau kekerasan, kamu dapat menyampaikan pengaduan kepada perusahaan terlebih dahulu. Simpan nomor tiket pengaduan dan jawaban yang diberikan. Untuk layanan jasa keuangan yang berada dalam pengawasan OJK, kamu juga dapat mencari panduan pengaduan melalui kanal resmi OJK.
Informasi resmi dapat dilihat di situs Otoritas Jasa Keuangan (OJK). Jika ada dugaan tindak pidana atau ancaman keselamatan, pengaduan ke OJK tidak menggantikan hak untuk melapor kepada kepolisian.
Apakah kendaraan pasti tidak boleh ditarik karena tunggakan?
Tidak begitu. Tunggakan tetap merupakan kewajiban yang perlu diselesaikan sesuai perjanjian. Yang perlu dibedakan adalah hak perusahaan untuk menagih dan prosedur yang harus ditempuh untuk mengambil objek jaminan. Penagihan boleh dilakukan sesuai aturan, tetapi intimidasi, kekerasan, dan pemaksaan tidak dapat dibenarkan begitu saja.
Setiap kasus bisa berbeda, tergantung isi perjanjian, status jaminan fidusia, bukti cidera janji, dan cara penarikan dilakukan. Jika kendaraan sudah diambil atau kamu menerima dokumen hukum, sebaiknya minta bantuan advokat atau layanan bantuan hukum agar langkah selanjutnya sesuai dengan keadaan kasusmu.***
Artikel ini merupakan informasi hukum umum, bukan pengganti konsultasi berdasarkan dokumen dan fakta kasus tertentu.